


先说明:本文不是政策解读,是对公开数据的整理与趋势研判。近期市面上有“2026 年底前后修订版办法将出台”的说法,目前并无正式文件,本文不预测条款内容,只从已经发生的监管动作里看方向。新办法何时落地、如何设定,以科技部、财政部、税务总局正式发布为准。
一、先看两个数字,再看它们的关系
2024 年,全国被撤销高新技术企业资格的企业是 4187 家。
2025 年截至 11 月,这个数字是 3550 家。
单看任何一个数字,都可以解释成“个案”;放在一起看,才有信息量:撤销规模没有降下来。
按 11 个月的数据外推,2025 年全年大约在 3,800 家上下——与上一年处于同一量级。这意味着两件事:
第一,撤销不是一次性的专项清理。专项清理会有明确的起止时间,数量会先冲高再回落。连续两年稳定在三四千家的量级,说明它已经变成一种常态化机制——有固定的触发条件、固定的核查路径、固定的处理流程。
第二,撤销的对象不完全是“骗补”的极端案例。三千多家企业里,相当一部分是曾经通过认定、正常经营、但在某个环节出了偏差的企业。换句话说,通过认定和维持资格,已经是两件事。
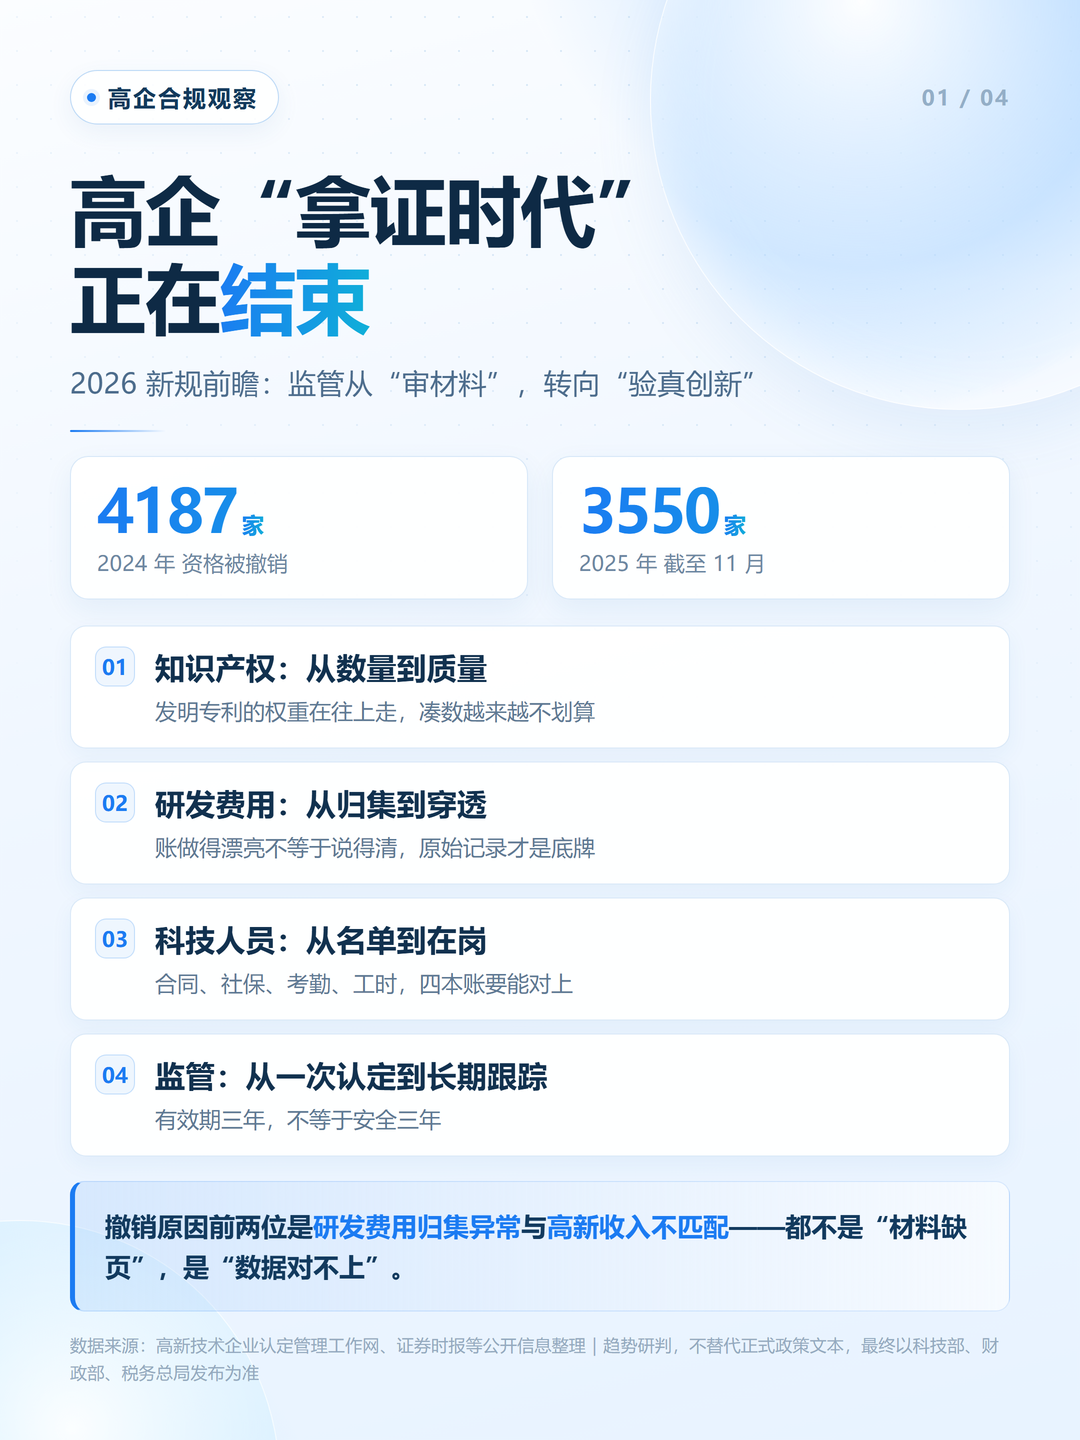
图 2|四类核查方向与自查要点(可作正文插图)
二、撤销原因里藏着的信号
公开信息里,撤销原因排在前两位的是:研发费用归集异常、高新收入不匹配。
这两个原因值得单独拎出来说,因为它们和传统印象里的“材料不合格”完全不是一回事。
传统的材料问题是什么?是缺页、少章、格式不对、专项审计报告没出。这类问题有明确的清单,补得回来。
而“归集异常”“收入不匹配”是什么?是数据之间对不上:
· 研发费用辅助账里的数字,和纳税申报表里的加计扣除数字对不上;
· 研发人员工时表里的投入比例,和研发费用里的人工成本对不上;
· 高新技术产品收入明细,和主营产品的销售结构、发票品名对不上;
· 申报时讲的技术路线,和知识产权、产品型号、检测报告对不上。
这类问题为什么现在才集中暴露?因为核查手段变了。
过去认定以“材料审核”为主:专家看你的申报书、看你的专项审计报告、看你的知识产权证书,在会议室里做出判断。现在多了另一条路径:数据比对。金税系统里的申报数据、社保系统里的缴纳数据、知识产权局的著录项目信息、年报公示信息,这些数据原本分散在不同部门,一旦打通,很多“讲故事”的空间就被压缩了。
一句话总结这个变化:监管不再只问“你交了什么”,开始问“你说的和系统里的是不是一回事”。
三、四个转向,对应企业的四个动作
结合公开监管数据、近年专项行动的方向,我们判断核查重心会沿四个方向继续收紧。每一条后面,都对应一个企业现在就能做的动作。
转向一:知识产权开始被当作技术证据来审
判断依据很直接:Ⅱ类知识产权(实用新型、软件著作权等)在评价体系里只能使用一次,且评分权重有限;而 Ⅰ类(发明专利、集成电路布图设计等)可以重复使用。当认定数量累积到一定规模后,“凑数量”的边际收益必然下降。
企业动作:把知识产权布局往前挪,挪到研发立项阶段。不是“先做完产品再去申请专利”,而是“立项时就确定这件技术要形成什么权属”。
转向二:研发费用会被顺着账往下翻一层
研发费用是唯一一个既有税务口径、又有认定口径,还要和财务账面三边对齐的指标。三边对齐本身就难,一旦被要求提供原始记录,难度会指数级上升。
企业动作:不要只维护辅助账。把立项决议、工时记录、领料与委外合同、分摊依据这四份原始记录做成常规动作,按项目归档。
转向三:科技人员要证明“人真的在工位上”
科技人员占比 10% 是硬指标,但比例达标不等于经得起核。合同、社保、考勤、项目工时,这四套数据一交叉,挂名就很难成立。
企业动作:每年至少做一次人员盘点——抽 5 到 10 名研发人员,把四份材料摆在一起看能不能对上。
转向四:监管不再只管认定那一天
三年有效期,不等于三年安全期。年报数据、抽查、复审、以及基于数据的主动比对,都可能在有效期内触发核查。
企业动作:把年报当成一次小型的重新申报来做,而不是当成一次填表任务。
四、一线观察|材料不在一个抽屉里
做内部核查时,最常遇到的不是“没有材料”,而是“材料在三个人手里,谁也说不清全貌”。研发部有立项书,财务有辅助账,人事有花名册,行政有考勤记录——四份单独看都合格,放在一起互相矛盾。
这类问题不需要专家判断,只需要有人把它们摆到同一张桌子上。这也是我们坚持“先对账、再谈申报”的原因:对不上的地方,就是将来被问住的地方。
五、一张能自己打勾的自查表
以下六项,是我们建议企业在任何一次申报或复审前,先自己过一遍的。不需要专业工具,需要的是把散落在不同部门的材料摆到一张桌子上。
序号 | 自查项 | 判断标准 | 谁负责 |
1 | 知识产权是否支撑主营产品 | 每件核心知产能指到具体产品型号 | 技术负责人 |
2 | 研发项目是否有立项决议 | 每个归集项目都有立项文件与预算 | 技术 + 财务 |
3 | 研发工时是否有原始记录 | 按人、按月、按项目可查 | 技术 + 人事 |
4 | 研发领料与生产领料是否分开 | 有独立的领料单与出入库记录 | 生产 + 财务 |
5 | 高新收入是否单独建账 | 收入明细可对应到产品与合同 | 财务 |
6 | 年报数据与申报数据是否一致 | 研发费用、人员、收入三项能对上 | 财务 |
六项里,只要有三项以上答不上来,就建议先做内部梳理,再谈申报时间表。
六、写给两种企业
给准备首次申报的企业:不要按“材料清单”倒推工作。材料清单是结果清单,不是工作清单。真正决定成败的是清单背后的记录是否存在——如果 2024 年的工时记录本来就没有,2026 年也补不出来。
给已经拿证的企业:把合规当成一项年度动作,而不是一次性的项目。每年固定一个月,做一次“数据对账”:研发费用账、加计扣除申报表、高新收入明细、人员花名册、社保缴纳记录,五份摆在一起看。这一个月的工作量,远小于事后申辩的成本。
数据来源:高新技术企业认定管理工作网、证券时报等公开信息。文中判断为作者基于公开信息与一线实务的趋势研判,不构成对任何具体政策的解读;认定条件以现行《高新技术企业认定管理办法》及工作指引为准。

